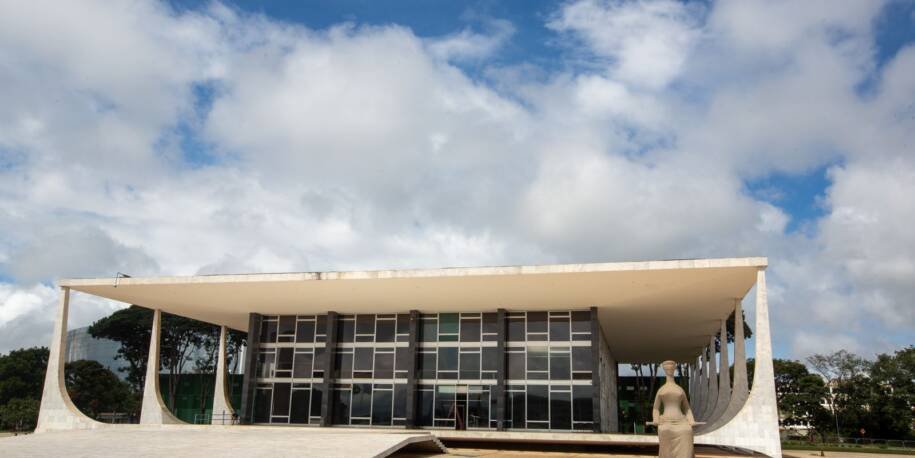
O Supremo Tribunal Federal (STF) tomou uma decisão importante em 07 de outubro de 2026, ao determinar que os créditos presumidos do ICMS não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). Essa decisão terá um impacto significativo de R$ 16 milhões nas contas do governo federal.
O caso está em tramitação no STF desde 2014 e foi decidido por 7 votos a 4. O plenário concluiu que os créditos presumidos não fazem parte da receita ou do faturamento das empresas, portanto, não podem ser alvo de tributação. Os créditos presumidos são utilizados por governos estaduais e pelo Distrito Federal como benefícios fiscais, permitindo a redução do pagamento do imposto.
A Corte também negou um recurso da União, que contestava uma decisão anterior do Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre, que já havia decidido que os créditos constitutivos de renúncia fiscal não podem ser tributados.
Ao final do julgamento, o STF definiu a tese jurídica de que “surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS.” Esse entendimento deverá ser aplicado em todos os processos em tramitação no país sobre o tema.
Opinião
A decisão do STF representa um passo importante na definição de critérios tributários mais justos e compatíveis com a legislação brasileira, refletindo a necessidade de clareza nas relações fiscais entre estados e a União.


